Cher investisseur,
Tous les jours de bourse, je me pose la même question :
Où sera-t-on dans 6 mois ?
C’est mon but : avoir un temps d’avance sur les marchés, anticiper les tendances, et vous transmettre mes stratégies éventuelles.
Et bien depuis 230 jours, c’est devenu difficile d’y répondre.
Car la guerre en Iran a commencé il y a 230 jours. Et depuis la crise énergétique est féroce :
- Le prix du baril de pétrole a pris +67% ;
- Le coût du diesel a gagné +80% ;
- L’inflation a été multipliée par 2x ;
- Et la BCE et la Fed ont remonté leur taux d’intérêt.
4 coups de couteau consécutifs donnés aux marchés. Et pourtant…

Indice S&P 500 en 2026 : +12% (et +22% après les premiers bombardements en Iran)
Le CAC 40 était à son plus haut en août (8 725 points).
Et l’indice américain S&P 500, étoile polaire des marchés mondiaux, bat ses records historiques, semaine après semaine.
C’est du jamais vu. TOUS les indicateurs macroéconomiques (inflation, taux d’intérêt, prix de l’énergie) crient “récession”, et les marchés continuent à battre des records.
Comment est-ce possible ?
Et je vais même vous dire plus étrange : je pense que les indices devraient être beaucoup plus hauts.
Car en réalité, la bourse est en baisse. Et personne ne voit cette baisse à cause des records actuels.
La suite est logique : si personne ne voit la baisse, tout le monde va manquer l’opportunité. Une opportunité immense sur l’IA, sur la tech, sur la bourse en général.
Vous avez bien mérité que je m’explique sur ces 5 dernières lignes.
Les 4 arbres qui masquent la forêt
Un marché est “baissier” quand il recule de plus de 20%.
En 2026, 60% des actions du S&P 500 sont à 20 % sous leur plus haut historique.
41 % ont baissé de 30 % ou plus, et 17% ont perdu la moitié de leur valeur, ou davantage.

Les secteurs qui souffrent, sans étonnement, sont dépendants des taux d’intérêt et du coût de l’énergie : immobilier (97 % des valeurs en baisse) matériaux, (96 %des valeurs en baisse), et services collectifs (eau, électricité, gaz avec 94% d’actions en baisse) en première ligne.
Alors qui a fait la hausse ? Réponse : l’IA.
Depuis le 30 mars, le S&P 500 a gagné +23 %. Et 4 actions expliquent à elles seules 40 % de cette performance :
- Nvidia arrive en tête, avec 13 % de la hausse à elle seule.
- Puis Micron, Apple et Microsoft (9 % chacune).
Ajoutez AMD, Alphabet, Amazon, Broadcom, Meta et Intel et vous avez les 10 valeurs qui génèrent 70% de la performance du S&P 500.

Tant pis pour les 490 autres, dont on a vu plus haut que beaucoup étaient en baisse.
C’est ce qui s’appelle un marché baissier furtif.
Il est bien là, mais il se cache sous la moyenne faussée par l’IA.
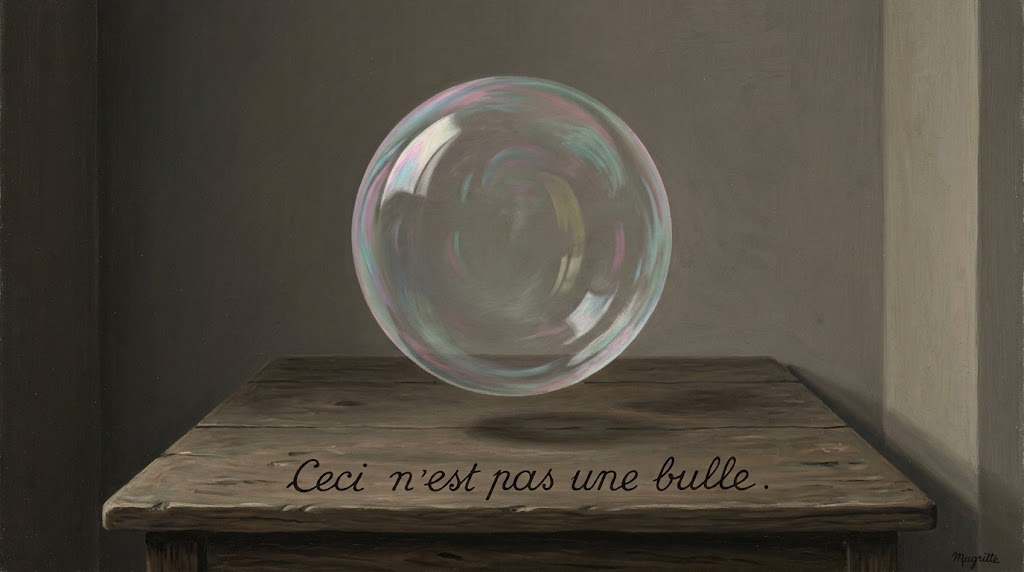
Ceci n’est pas une bulle
À ce stade, 99 % des investisseurs concluent : « il y a donc une bulle de l’IA ».
Une poignée de géants de la tech gonflés à l’excès, qui finiront par entraîner tout le monde dans leur chute.
Alors évidemment, j’ai fait l’exercice inverse. J’ai regardé le coût des géants de la tech, histoire de voir s’ils étaient vraiment survalorisés.
Et là, surprise :

“Ceci n’est pas une bulle”, oeuvre IA générée par votre serviteur
Pour moi, il y a bulle quand des sociétés “creuses” (sans modèle, sans revenus ni bénéfices) valent d’un coup des fortunes.
Mais ce n’est pas le cas.
Commençons par les bénéfices. Au deuxième trimestre 2026, les sociétés du S&P 500 ont augmenté leurs bénéfices de +52 % par rapport à 2025.
Pour retrouver une telle croissance, il faut remonter au deuxième trimestre 2021. Et cette croissance était portée par (i) le déconfinement mondial et (ii) 4 000 milliards de dollars de “chèques stimulus” aux USA.
En 2026, la croissance est arrivée en pleine crise de l’énergie, avec des taux en hausse. Et son origine porte un nom : l’intelligence artificielle.
Maintenant, regardez le cas Nvidia.
En douze mois, l’action a pris +21 %. Sur la même période, son PER (le prix que vous payez pour 1 dollar de bénéfice) a baissé de 46 %.
L’action monte… et pourtant elle devient moins chère. Étrange encore une fois.
C’est simplement que le dénominateur du PER (le bénéfice par action) a augmenté plus vite que le numérateur (le cours de l’action).
Les bénéfices de Nvidia ont été multipliés par 2,2 x en un an.
Résultat : Nvidia se paie aujourd’hui environ 24 fois… et le S&P 500 dans son ensemble, 22 fois.
Je suis en train de vous dire que la société qui a pris +900 % en cinq ans coûte presque le même prix que la moyenne du marché.
Et ce n’est pas un cas isolé. Le secteur technologique du S&P 500 se paie désormais à peu près le même multiple que l’indice entier.
Alors qu’historiquement, le PER du S&P “tech” vaut toujours plus cher que le S&P global (car la tech a plus de croissance)… environ 40x entre 2023 et 2025.
Une valeur de croissance à 40 fois ses bénéfices offre un rendement de 1 ÷ 40 = 2,5 %, face à un emprunt d’État américain à plus de 5 %.
À 24 fois, le rendement passe à 1 ÷ 24 = 4,2 %. Avec des bénéfices qui doublent d’une année sur l’autre.
Ceci n’est donc pas une bulle.
L’indice à 9 000 points
Supposons maintenant que les USA parviennent à un nouvel accord avec l’Iran.
Et imaginez la suite, comme une rangée de dominos :
Domino n°1 : le pétrole et le gazole reculent.
Domino n°2 : les anticipations d’inflation suivent.
Domino n°3 : la Fed peut lever le pied sur ses hausses de taux.
Domino n°4 : la décote appliquée aux géants de la tech s’efface.
Domino n°5 : la hausse s’élargit enfin aux 84% d’actions qui ont baissé depuis leur plus haut historique.
Selon certains analystes américains, le S&P 500 pourrait déjà être au-dessus de 9 000 points. Je ne m’engagerai pas sur un chiffre, mais le raisonnement me paraît solide.
Et il y a un dernier moteur, plus discret : l’inflation américaine, qui dépasse les 2 % depuis 67 mois consécutifs.
Dans ces conditions, il est hors de question de laisser son argent pourrir sur un compte.
La seule solution est d’aller chercher de la performance… en bourse, ce qui soutiendrait d’autant cette hausse potentielle.
Un dernier calcul qui donne la mesure du ressort :
Une action à −20 % doit prendre +25 % pour revenir à son record. À −30 %, +43 %. À −50 %, +100 %.
Et 84 % des actions du S&P 500 sont dans cette situation.
Quand l’indice est au record et que le marché est en baisse, cherchez la décote !
D’ici là, visez juste et placez bien.

Felix Baron
